La Asamblea Nacional aprueba reformas al Código Tributario; estos son los cambios
La Asamblea Nacional conoció en segundo debate este 6 de octubre las reformas al Código Tributario, que buscan actualizar reglas sobre notificaciones, reclamos, pagos indebidos y procedimientos tributarios.

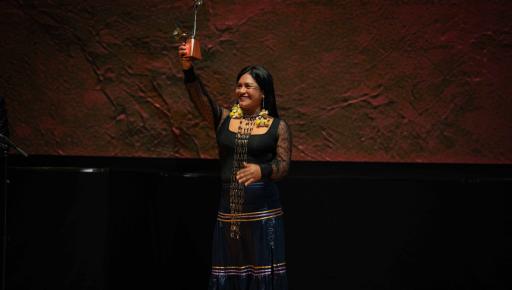
Nathaly Farinango, presidenta de la Comisión del Régimen Económico, Tributario, su Regulación y Control.
- Foto
Asamblea Nacional
Autor:
Actualizada:
Compartir:
El Pleno de la Asamblea Nacional aprobó, en segundo y definitivo debate, el proyecto de Ley Orgánica Reformatoria al Código Tributario, con 83 votos a favor, este 6 de octubre de 2026. La sesión se instaló con 147 asambleístas presentes.
La reforma actualiza el Código Tributario, vigente desde 1975, y establecer reglas más claras para los contribuyentes y la administración tributaria, según Nathaly Farinango, ponente del proyecto y presidenta de la Comisión de Régimen Económico, que analizó la iniciativa y aprobó el texto final.
La reforma al Código Tributario no cambia los impuestos
El proyecto incorpora 21 observaciones planteadas durante la parte inicial del segundo debate, realizado el 24 de septiembre de 2026.
La propuesta no modifica los elementos esenciales de los impuestos. Esto responde a que el artículo 301 de la Constitución establece que la iniciativa para crear, modificar o eliminar impuestos corresponde exclusivamente al Ejecutivo.
Por eso, las reformas planteadas por la Asamblea se concentran en garantías procesales, eficiencia administrativa y protección de los derechos de los contribuyentes, sin establecer cambios directos en los ingresos tributarios del Estado.
Principales cambios al Código Tributario
Protección de cuentas bancarias:
- La administración tributaria deberá cumplir condiciones antes de bloquear o retener cuentas. Entre ellas están la notificación formal al contribuyente y el transcurso de 20 días sin que se haya pagado la deuda o realizado la baja de activos. Las retenciones tampoco podrán superar el monto adeudado ni duplicarse en distintas instituciones financieras.
Notificaciones:
- La administración tributaria deberá priorizar el canal o dirección que el contribuyente haya registrado expresamente. En las notificaciones electrónicas se deberá utilizar tanto el buzón tributario como el correo electrónico designado.
Límites a circulares y manuales:
- Las circulares, manuales y criterios internos del Servicio de Rentas Internas (SRI), Servicio Nacional de Aduana del Ecuador (Senae) u otras autoridades tributarias serán obligatorios para sus funcionarios, pero no podrán crear, ampliar o restringir derechos y obligaciones de los contribuyentes.
Prescripción de oficio:
- La administración tributaria podrá declarar de oficio la prescripción de deudas cuando corresponda, sin que el contribuyente tenga que solicitarla expresamente.
Plazos para reclamos y devoluciones:
- Se fijan plazos para resolver las reclamaciones administrativas. Las solicitudes de devolución por pagos en exceso tendrán un plazo de 120 días para ser resueltas.
Recurso extraordinario de revisión:
- Las autoridades deberán admitir, tramitar y resolver las solicitudes que cumplan los requisitos. El plazo máximo será de 180 días; si no existe respuesta, operará el rechazo tácito y el contribuyente podrá acudir a la vía judicial.
Nuevas reglas para procesos judiciales:
- La reforma ajusta los procedimientos tributarios a las reglas del Código Orgánico General de Procesos (Cogep), especialmente en procesos judiciales y de cobro de deudas.
Multas y sanciones:
- En cuanto a las sanciones, la noma establece que las multas por infracciones tributarias y reglamentarias se calculen con base en el salario básico unificado (SBU), en lugar de utilizar montos fijos en dólares.
De esta manera, las multas se actualizarían automáticamente cada año conforme cambie el SBU, en lugar de requerir modificaciones de los valores nominales fijados en la norma.
- En cuanto a las sanciones, la noma establece que las multas por infracciones tributarias y reglamentarias se calculen con base en el salario básico unificado (SBU), en lugar de utilizar montos fijos en dólares.
Compartir: