Reforma al Código Tributario: Asamblea acepta propuesta de Noboa para reducir multas por no declarar patrimonios en el exterior
La Asamblea aceptó el veto del presidente Daniel Noboa a la última reforma al Código Tributario, que establece una multa del 0,5% por omitir activos en el exterior, con un límite de 2.075 salarios básicos unificados.
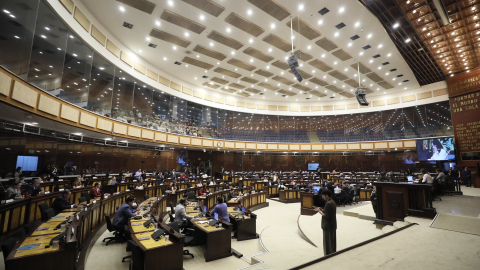
Foto referencial. Pleno de la Asamblea Nacional del 15 de octubre de 2026.
- Foto
Flickr Asamblea Nacional
Autor:
Actualizada:
Compartir:
La Asamblea Nacional aceptó, con 85 votos a favor, el veto parcial del presidente Daniel Noboa a la última reforma del Código Tributario, este 19 de octubre de 2026. El cambio modifica las multas para los contribuyentes que no reportan sus activos en el exterior en la declaración patrimonial.
El presidente Daniel Noboa vetó parcialmente la reforma tributaria y propuso modificar las multas por no declarar activos en el exterior.
La propuesta aprobada establece una sanción del 0,5% del valor de los activos no reportados, con un tope de hasta USD 1.000.150.
La multa se aplicaría tanto a quienes están obligados a declarar sus activos en el exterior y no presentan la declaración patrimonial como a quienes presentan la declaración, pero omiten total o parcialmente sus bienes en el exterior.
Antes de la reforma, la normativa vigente establecía una multa equivalente al 2% del valor de los activos o ingresos en el exterior no declarados por cada mes de retraso, con un límite máximo del 10% de esos valores.
En cambio, quienes no presenten la declaración patrimonial de los activos que tienen en el país mantendrán las multas actuales, que van de USD 500 a USD 1.500, dependiendo del valor de sus activos.
¿Quiénes deben presentar la declaración patrimonial?
La declaración patrimonial es un reporte obligatorio de activos y pasivos que deben presentar, ante el Servicio de Rentas Internas (SRI), las personas naturales, que superen cierto valor en activos.
Esta obligación aplica para personas naturales, tanto nacionales como extranjeras, residentes en Ecuador, cuyos activos totales superen las 20 fracciones básicas desgravadas, que para 2026 corresponden a USD 244.160.
Las personas que se encuentren casadas o en unión de hecho deberán presentar una declaración conjunta, en caso de que sus activos comunes superen el límite de 40 fracciones, equivalentes a USD 488.320.
Pero, si cualquiera de los cónyuges mantiene activos fuera del matrimonio o unión de hecho, la declaración deberá ser individual y contendrá los activos y pasivos individuales, así como la cuota en los activos y pasivos que formen parte de la sociedad conyugal o unión de hecho, señala una Resolución del SRI.
¿Qué debe incluir?
En la declaración patrimonial se consideran activos y pasivos en Ecuador y el exterior. Debe incluir:
- Dinero en efectivo e inversiones en instituciones financieras y otros depositarios.
- Acciones, fondos de inversión, fidecomisos, aportes en sociedades sin fines de lucro.
- Cuentas por cobrar.
- Bienes muebles y construcciones en curso: maquinaria, inventario de mercaderías, activos biológicos, muebles y enseres, obras de arte, plantas productoras, construcciones en curso.
- Cualquier vehículo motorizado terrestre, naves y aeronaves.
- Derechos: propiedad intelectual, usufructo, uso y habitación, derechos hereditarios.
- Bienes inmuebles: casa, departamento, terreno, oficina, local comercial, almacén o bodega, propiedad rural.
- Otros activos como créditos tributarios de Impuesto al Valor Agregado, Impuesto a la Salida de Divisas, Impuesto a la Renta.
- En pasivos, que deben incluirse son: Deudas contraídas con instituciones financieras, el Instituto Ecuatoriano de Seguridad Social (IESS), el Banco del IESS (Biess), accionistas o socios, dividendos, entre otro tipo de deudas.
Según el SRI, esta información es utilizada exclusivamente para fines de control de la administración tributaria y es de carácter confidencial.
La declaración patrimonial de personas naturales debe presentarse en mayo de cada año, según el noveno dígito de la cédula de identidad o Registro Único de Contribuyentes (RUC).
Compartir: