Veto presidencial a reforma tributaria plantea eliminar multa millonaria por no presentar la declaración patrimonial
El proyecto de Ley Orgánica Reformatoria al Código Tributario proponía una multa de hasta más de USD 1 millón para las personas que incumplan con la presentación de la declaración patrimonial, pese a estar obligadas.
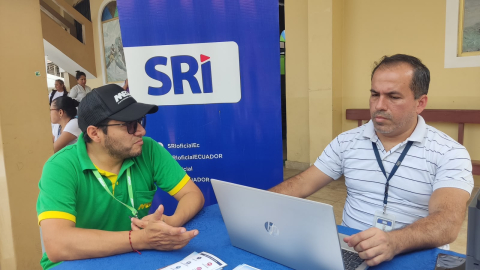
Un funcionario del SRI ofrece asesoría a una persona sobre obligaciones tributarias, en el cantón Santa Rosa, provincia de El Oro, el 16 de octubre de 2026.
- Foto
SRI / X
Autor:
Actualizada:
Compartir:
El presidente de la República, Daniel Noboa, vetó parcialmente el proyecto de Ley Orgánica Reformatoria al Código Tributario, aprobado por la Asamblea Nacional el pasado 6 de octubre de 2026.
La objeción parcial "por inconveniencia" del Presidente se refiere a las sanciones propuestas en el proyecto de ley por la no declaración patrimonial para aquellos contribuyentes obligados a presentarla, incluidos quienes tengan activos en el exterior.
Todas las personas naturales —tanto nacionales como extranjeras— residentes en Ecuador, cuyos activos totales superen las 20 fracciones básicas desgravadas, que para 2026 corresponden a USD 244.160, están obligadas a presentar anualmente al Servicio de Rentas Internas (SRI) la declaración patrimonial, que consiste en un reporte de activos y gastos.
Las personas que se encuentren casadas o en unión de hecho deberán presentar una declaración conjunta, en caso de que sus activos comunes superen el límite de 40 fracciones, equivalentes a USD 488.320.
¿Qué sanciones planteó el proyecto de ley?
En su disposición reformatoria segunda, el proyecto de ley plantea que los sujetos pasivos que no presenten su declaración patrimonial, en los casos en que estén obligados a presentarla, serán sancionados con una multa de 1.000 a 2.075 salarios básicos unificados. En 2026, con un salario básico de USD 482, esto equivale a una multa de entre USD 482.000 a 1.000.150.
Adicionalmente, propone que los sujetos pasivos que no incluyan, total o parcialmente, la información relativa a sus activos localizados en el exterior en su declaración patrimonial serán sancionados con una multa equivalente al 0.5% del valor total de los activos del exterior no reportados. En estos casos, la multa tampoco podrá superar el valor de 2.075 salarios básicos ( USD 1.000.150).
En caso de que la declaración se presente de forma tardía, y hasta antes de que la infracción sea notificada por el Servicio de Rentas Internas (SRI), la sanción prevista "se reducirá a la mitad y no podrá superar el límite señalado”, plantea el proyecto de ley, mediante una reforma a la Ley de Régimen Tributario Interno.
Actualmente, la no presentación de la declaración patrimonial es sancionada con una multa que va de USD 500 a 1.500, dependiendo del valor de los activos del contribuyente.
Y para aquellos que sí cumplan con la obligación, pero no incluyen sus activos en el exterior, la multa es del 2% sobre el valor de los activos o ingresos no declarados, por cada mes de retraso en la presentación de la misma. Esta multa puede llegar hasta el 10% del valor de los activos.
¿Qué dice el veto presidencial?
El veto presidencial señala que la sanción pecuniaria por la falta de reporte de activos en el exterior, que puede superar el USD 1 millón, "representa una carga económica excesiva para el sujeto pasivo".
Además, señala que la imposición de estas multas podría "comprometer el principio de no confiscatoriedad, en la medida en que su elevada cuantía representa una carga económica excesiva para los sujetos pasivos, susceptible de afectar significativamente su patrimonio".
De allí que propone el siguiente texto alternativo:
"Sanción por falta de reporte de activos en el exterior en la declaración patrimonial.- Los sujetos pasivos obligados que deban reportar sus activos localizados en el exterior y no presenten su declaración patrimonial; así como, los sujetos pasivos que, al presentar la declaración patrimonial a que estén obligados, no incluyan la información relativa a sus activos localizados en el exterior, en todo o en parte, serán sancionados con una multa equivalente al 0.5% del valor total de los activos del exterior no reportados, activos que serán identificados por la Administración Tributaria en el ejercicio de sus facultades. La multa así establecida no podrá superar el valor de 2.075 salarios básicos unificados.
En caso de que la declaración se presente de forma extemporánea, y hasta antes de que la infracción sea notificada por la Administración Tributaria, la sanción prevista en el párrafo anterior se reducirá a la mitad y no podrá superar el límite señalado.”
Con este cambio, quedan excluidos de la propuesta de sanción los contribuyentes que no presenten la declaración patrimonial, quienes aún quedarán sujetos a la multa de entre USD 500 a 1.500, dependiendo del valor de sus activos, explica el analista tributario Idrián Estrella.
Por otro lado, añade el analista tributario Santiago Andrade, para las personas con activos en el exterior que no presenten la declaración, así como aquellos que si cumplan con esta obligación, pero excluyan sus activos en el exterior, de manera total o parcial, ahora se plantea una sola multa del 0,5% de sus activos no reportados, con un límite de hasta USD 1.000.150.
Según la propuesta inicial, la multa del 0,5% de los activos no reportados aplicaba solo para contribuyentes que excluyeran en su declaración sus activos en el exterior, de forma parcial o total.
La Asamblea Nacional tiene 30 días para allanarse al veto presidencial o ratificarse en el texto original.
¿Quiénes deben presentar la declaración patrimonial?
El analista tributario Idrián Estrella aclara que solo las personas que cumplen con alguna de estas tres condiciones deben presentar la declaración patrimonial:
- Sus ingresos principales están en Ecuador.
- Sus activos principales están en el país.
- Sus vínculos familiares más estrechos están en Ecuador.
Por el contrario, en caso de cumplirse estas condiciones, quiere decir que esa persona no tiene residencia fiscal en Ecuador y no está obligada a presentar declaración patrimonial:
- Permanencia menor a 183 días: No ha permanecido en el país 183 días calendario o más (consecutivos o no) durante el mismo período fiscal.
- Permanencia en un lapso de 12 meses: No ha permanecido 183 días o más en un lapso de 12 meses distribuido entre dos períodos fiscales (a menos que acredite su residencia en otro país).
- Núcleo de intereses económicos en otro lugar: Su núcleo principal de actividades o intereses económicos (mayores ingresos o activos) no se encuentra en Ecuador, sino en el extranjero.
- •Vínculos familiares fuera: Sus vínculos familiares más estrechos (cónyuge o hijos dependientes) no residen de forma principal en Ecuador.
- Residencia probada en el exterior: Puede demostrar formalmente mediante un certificado de residencia fiscal que es residente en otro país o jurisdicción que no sea considerada un paraíso fiscal.
Compartir: