"Si le piden que pague un 'encaje' antes de darle un crédito, podría tratarse de una cooperativa falsa", alerta Intendente
La Superintendencia de Economía Popular y Solidaria ha presentado 29 denuncias en la Fiscalía contra entidades fantasmas que se hacen pasar por cooperativas o cajas de ahorro.
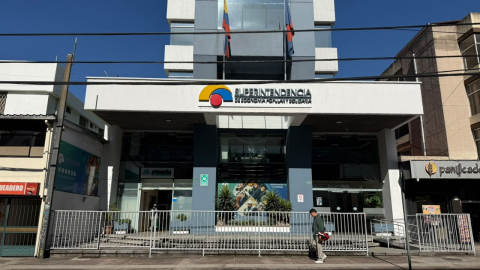
Fachada de la Superintendencia de Economía Popular y Solidaria (Seps), 23 de octubre de 2026.
- Foto
PRIMICIAS.
Autor:
Actualizada:
Compartir:
La Superintendencia de Economía Popular y Solidaria (Seps) está preocupada por la proliferación de falsas cooperativas y cajas de ahorro que proliferan en Ecuador.
Y es que, las entidades fantasma no solo operan en redes sociales y sitios web, incluso algunas tienen oficinas, con letreros y empleados con uniformes, con lo que muestran una fachada de aparente legalidad, dice Juan Carlos Aguilera, Intendente Nacional de Supervisión de entidades del sector financiero, en entrevista con PRIMICIAS.
El pasado 21 de octubre de 2026, la Superintendencia publicó un listado de 134 entidades financieras fantasma en coordinación con otras entidades públicas; entre ellas, algunas que se hacen pasar por cooperativas o se promocionan como cajas de ahorro sin serlo. De esas, unas 30 ya fueron denunciadas ante la Fiscalía por la Seps, añade Aguilera.
¿Cómo identificaron a las 134 entidades fantasma?
A través de denuncias de ciudadanos que hemos recibido, pero también de denuncias presentadas a otras instituciones del Estado, como la Superintendencia de Bancos. Incluso de entidades que nosotros hemos encontrado directamente.
Hay entidades que tienen en su nombre las letras "Coop" o se califican como cajas de ahorro, ¿cómo identificar a las no autorizadas?
Sí, hay muchas de estas entidades fantasmas que buscan crear confianza en las personas para engañarlas. Utilizan nombres similares a los de cooperativas que sí están autorizadas o de grupos económicos importantes y de otras empresas que sí están registradas.
La recomendación principal es que los ciudadanos revisen el catastro de cooperativas de la SEPS. Son 392 autorizadas.
"La recomendación principal es que los ciudadanos revisen el catastro de cooperativas de la SEPS. Son 392 autorizadas"
En el caso de las cajas de ahorro y comunales, estamos en un proceso de registro de estas entidades.
Esto termina hacia finales de año; con esto buscamos primero tener un registro de todas las cajas. Luego queremos comenzar un proceso en donde se pueda identificar quiénes están operando legalmente y quiénes no.
Si todavía no hay un catastro oficial, ¿cómo identificar a una caja de ahorro o comunal no autorizada?
Las cajas de ahorro operan dentro de un vínculo común. Eso quiere decir que todos los socios deben estar relacionados por algo.
Por ejemplo, por un apellido, porque pueden ser cajas de ahorro familiares. Es decir que si estas cajas de ahorro quieren dar crédito o captar dinero de terceros, no lo pueden hacer.
Esa ya es una alerta. Estas cajas no están autorizadas para operar abiertamente al público. Por ahora tenemos un registro provisional de cajas que se han ido registrando.
El plazo para registrarse es el 20 de noviembre, pero luego de eso, vamos a ir revisando cuáles cumplen con los requerimientos y para febrero se podrá conocer cuáles están debidamente autorizadas.
Hay entidades que piden un dinero de "encaje" antes de dar un crédito, ¿esa es una alerta de posible estafa?
El encaje sí es algo que puede solicitar en las cooperativas formales; es algo legal.
En las entidades que operan al margen de la ley también se adopta esta metodología, pero de una manera diferente. Lo piden como requisito antes de dar el supuesto crédito. Luego de recibir el encaje que entrega la persona, no dan el crédito ni devuelven el dinero recibido.
Las entidades financieras formales tienen una metodología de calificación de crédito que está debidamente establecida para identificar cuál es la capacidad de pago de la persona.
Las falsas cooperativas dicen: "Le doy el crédito inmediato sin garante. No importa cómo estén calificados en el buró de crédito".
Es una oferta que definitivamente no se puede cumplir, es por eso que dicen piden ese valor, que lo llaman encaje, como excusa.
Y no siempre lo llaman encaje, en ocasiones usan otros términos para pedir un valor por anticipado, pueden llamarlo "gasto de calificación", porque dicen que lo van a usar para las gestiones previas para calificar o aprobar el supuesto crédito. También lo piden como "gasto administrativo".
¿Cómo diferenciar el encaje que pide una cooperativa formal versus el que pide una entidad fantasma?
La diferencia principal es que en las cooperativos todo gasto o costo que genere una operación de crédito se debita en el momento en el que se desembolsa el dinero. Es decir, no le piden un un valor inicial o anticipo.
"En las cooperativos todo gasto o costo que genere una operación de crédito se debita en el momento en el que se desembolsa el dinero"
Simplemente calculan todos los valores de acuerdo al monto que se ha desembolsado y se retiene de ese valor.
Al final la cooperativa devuelve el monto cuando la persona ya pagó la obligación. Termina siendo una especie de garantía mientras el socio tiene activo su crédito.
¿Qué otros elementos pueden prender las alertas de una posible entidad fantasma?
Las tasas de interés del crédito, por ejemplo. Las tasas máximas que se pueden cobrar en Ecuador las fija el Banco Central de Ecuador, esa es una referencia.
Estas instituciones fantasmas ofrecen tasas que están muy por debajo de las referenciales del mercado formal.
"Estas instituciones fantasmas ofrecen tasas que están muy por debajo de las referenciales del mercado formal"
Otra alerta es cuando ofrecen un monto de crédito mucho más alto del que podría acceder un cliente en una entidad financiera regulada.
Y por el lado de las inversiones, estas entidades fantasmas ofrecen rendimientos o tasas de interés de ganancia mucho más altas que las que ofrecen las cooperativas del sector financiero formal.
Además de emitir el listado, ¿qué más puede hacer la Superintendencia para que cierren y la gente perjudicada recupere el dinero?
Al no estar reguladas, no podemos ir a cerrarlas y ponerles un sello de clausura, ni exigir que devuelvan dinero.
Actuamos de la mano con Fiscalía, Ministerio del Interior y Policía Nacional. Nosotros ponemos primero una denuncia.
Y también exhortamos a la ciudadanía a que denuncien ante la Fiscalía, no solo a nosotros como Superintendencia, que somos un canal para llegar también a la Fiscalía.
En algunos casos, con estas denuncias sí se ha logrado una devolución de valores.
¿Las 134 están denunciadas en Fiscalía? ¿Cuántas han puesto desde la Superintendencia?
Al menos unas 29 entidades tenemos ya con con denuncias. Las identificamos este año. Ahora hay que esperar a que la Fiscalía avance en los procesos.
¿La mayoría de estas entidades operan desde redes sociales o también llegan a tener oficinas?
Sí, hemos visto que hay varias con oficinas, que tienen nombres similares a los de cooperativas formales en sus letreros, y eso ha motivado a que las incluyamos en el listado de 134 entidades fantasmas.
Estas entidades fantasmas con oficinas son más comunes en las zonas rurales, en la periferia, pero también se han visto ciudades grandes.
Hay muchas que por ejemplo están constituidas ante la Superintendencia de Compañías como SAS, pero no dicen que van a hacer intermediación, sino que van a vender, por ejemplo, electrodomésticos.
Por eso incluso pueden sacar permisos ante los municipios para tener sus locales.
Algunos comienzan vendiendo electrodomésticos a crédito, luego ofrecen el crédito directamente.
Compartir: