Si superó el cáncer hace cinco años, no pueden negarle un seguro ni un crédito por esa causa en Ecuador
Una resolución de la Junta de Regulación Financiera y Monetaria prohíbe a aseguradoras, bancos y cooperativas usar el historial de los pacientes que superaron el cáncer para negar servicios o encarecerlos. Lea una guía.
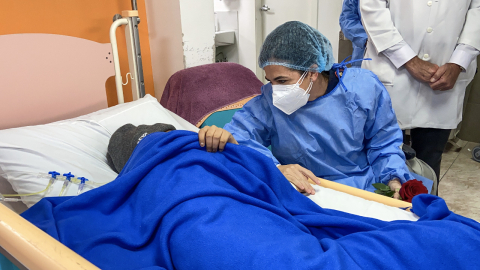
Atención a un paciente con cáncer en un hospital público en Ecuador, foto de archivo del 1 de julio de 2021.
- Foto
Vicepresidencia de la República de Ecuador
Autor:
Actualizada:
Compartir:
Las personas que se recuperaron del cáncer ya no podrán ser obligadas a declarar ese antecedente para acceder a un seguro de vida, un plan de salud prepagada o un préstamo hipotecario en Ecuador, en cumplimiento a su derecho denominado "el olvido oncológico".
Así lo establece la Resolución JPRFM-2026-042-T de la Junta de Política y Regulación Financiera y Monetaria, publicada en el Registro Oficial Nº 390 del 15 de octubre de 2026. La norma fue expedida el 2 de octubre de 2026 y rige desde esa fecha.
La resolución surge para cumplir con las disposiciones de la Ley Orgánica para la Atención Integral del Cáncer, publicada el 4 de marzo de 2026, que reconoce el llamado “derecho al olvido oncológico”.
Un informe de Globocan revela que Ecuador registró 31.204 nuevos casos de cáncer y 15.711 muertes en 2024, con las patologías de próstata, mama y estómago como las de mayor impacto.
El cáncer de próstata registró alrededor de 4.000 casos y 1.518 muertes en Ecuador para 2024. Y el cáncer de estómago, pese a registrar 3.100 reportes, provocó más de 2.281 muertes, según los datos.
La más reciente edición de Globocan se presentó el 8 de julio de 2026. Se trata de una base de datos desarrollada por la Agencia Internacional para la Investigación sobre el Cáncer (IARC), organismo especializado de la Organización Mundial de la Salud (OMS).
- 1
¿Quiénes pueden acogerse?
Compartir:
Las personas que tuvieron un diagnóstico de cáncer y están plenamente recuperadas, sin evidencia de recaída, durante un mínimo de cinco años, contados desde que terminó el tratamiento con intención curativa
Si el diagnóstico se produjo antes de los 18 años de edad, también podrán acogerse aquellos pacientes que reporten tres años de remición.
- 2
¿A qué entidades se aplica?
Compartir:
Las empresas obligadas a cumplir con la norma son las empresas de seguros, las compañías de medicina prepagada y las entidades del sistema financiero nacional (bancos y cooperativas).
- 3
¿Qué derechos tienen las personas recuperadas?
Compartir:
La norma reconoce tres derechos:
Olvido oncológico:
- No se podrá pedir, indagar ni usar el historial médico de la enfermedad superada en perjuicio del cliente. Tampoco podrá ser la base de exclusiones, restricciones, condiciones más caras ni de la negativa a contratar o renovar.
Cobertura en condiciones de equidad
- Acceso a seguros de asistencia médica y planes de salud prepagada con los mismos beneficios que los demás afiliados del mismo plan.
Igualdad y no discriminación:
- Acceso en igualdad de condiciones a seguros de vida, préstamos hipotecarios y otros servicios financieros, sin obligación de declarar el historial oncológico.
- 4
¿Qué no podrán hacer las aseguradoras y las prepagadas?
Compartir:
- Cobrar sobreprimas o recargos por el historial oncológico.
- Excluir o limitar la cobertura por la enfermedad superada.
- EImponer condiciones contractuales diferenciadas basadas en ese antecedente.
- Negar el acceso a productos o su renovación por causas relacionadas, directa o indirectamente, con el cáncer superado.
Estas empresas sí podrán seguir evaluando solicitudes con criterios técnicos o actuariales, como formularios de suscripción o declaraciones de salud, siempre que no impliquen usar el antecedente oncológico.
- 5
¿Y los bancos y cooperativas?
Compartir:
No podrán usar el historial médico oncológico para negar, restringir, condicionar ni excluir el acceso a préstamos hipotecarios u otros servicios financieros.
Las entidades mantienen la facultad de analizar criterios como la capacidad de pago, el nivel de endeudamiento y el comportamiento crediticio del solicitante.
- 6
¿Qué pasa con los contratos actuales?
Compartir:
Las aseguradoras y prepagadas deberán ajustar sus contratos, tarifas, documentos y procesos de suscripción. Para ello, la Superintendencia de Compañías, Valores y Seguros deberá emitir primero su normativa de control.
Desde ese momento, las compañías tendrán seis meses para adecuar sus contratos y someterlos a aprobación.
Mientras tanto, en los contratos vigentes y en los que estén en renovación, se entienden incluidas las disposiciones de la ley. Cualquier cláusula contraria no tendrá efecto, y las empresas no podrán alegar que aún no actualizan sus contratos para negar estos derechos.
Compartir: