
Lula vuelve y el mercado cobra: el desafío fiscal de un cuarto mandato
La reelección sorpresiva de Luiz Inácio ‘Lula’ da Silva hizo caer la bolsa brasileña casi 14% y el real casi 8% en un solo día, deshaciendo la apuesta del mercado por un giro hacia el centroderecha. La victoria de Lula complica el alineamiento hemisférico que busca Washington.
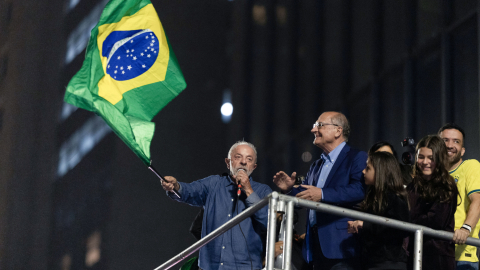
Lula da Silva celebra su victoria junto al vicepresidente Geraldo Alckmin, el 25 de octubre de 2026, en São Paulo, Brasil.
- Foto
EFE
Autor:
Actualizada:
Compartir:
El domingo 25 de octubre, Luiz Inácio ‘Lula’ da Silva ganó la segunda vuelta con 51,79% de los votos frente a 48,21% de Flávio Bolsonaro. Obtuvo así un cuarto mandato en total, de 2027 a 2030, después de haber quedado segundo en la primera vuelta (47,03% para Bolsonaro y 45,16% para Lula). Su remontada contradijo a los mercados, que durante tres semanas habían descontado un cambio de gobierno y una política fiscal más austera. La factura llegó de inmediato.
Un lunes negro
El lunes 26, el Ibovespa, que tras la primera vuelta había superado por primera vez los 200.000 puntos, cerró con una caída de 13,88%, hasta 176.608 puntos; durante la sesión llegó a perder 17,34%. La B3 suspendió operaciones por 30 minutos, por primera vez desde marzo de 2020.
El dólar, que había caído hasta cerca de R$5,00 tras la primera vuelta, subió hasta R$5,60 y cerró en R$5,40: una depreciación del real superior a 8%, la mayor desde 1999. El Tesoro canceló además las subastas de bonos previstas para el 27 y el 29 de octubre. Según CNBC, el rendimiento del bono a 10 años subió 2,46 puntos porcentuales, a su nivel más alto en más de una década. HSBC Private Bank rebajó a neutral sus posiciones en real, acciones y deuda local, porque el resultado “revirtió el optimismo del mercado”.
La prima de riesgo soberana reaccionó con más calma. El CDS a cinco años subió de 120 a casi 152 puntos básicos, según datos de S&P Global Market Intelligence recogidos por Reuters, y el EMBI de Brasil aumentó de 161 a 183 puntos básicos (el 27 de octubre). HSBC espera que las tasas suban, que la curva se empine y que el real siga debilitándose, mientras no haya medidas fiscales creíbles.
El problema es fiscal
Según Reuters, la deuda pública subió más de 10 puntos del PIB durante el actual mandato, hasta más de 82%; menos de 8% del presupuesto federal es ajustable por el peso del gasto obligatorio; la Selic está en 13,75% y la inflación anual, de 4,6%, supera el techo de tolerancia de 4,5%. Fitch proyecta un déficit del gobierno general de 8,6% del PIB en 2026, frente a una mediana de 3,5% en los países con calificación BB, y una deuda cercana a 90% del PIB en 2028.
Su escenario base supone solo una consolidación “gradual”, insuficiente para estabilizar la deuda salvo que el mercado fuerce un ajuste mayor. Como más de la mitad de la deuda es de tasa variable, ligada a la Selic, un ciclo de recortes más lento encarecería rápidamente su servicio.
La campaña agravó esa fragilidad. El gobierno elevó beneficios sociales, Lula prometió subir el salario mínimo por encima de la inflación —lo que arrastra también las pensiones— y anunció otra ronda de alivio de deudas: compra con descuento de créditos morosos de los hogares y condonación de deudas tributarias a pequeños empresarios.
HSBC calcula los compromisos de gasto de la campaña en unos R$280 mil millones, alrededor de 2% del PIB. Las señales de Lula han sido mixtas: en ocasiones calificó de “disparate” las preocupaciones por la deuda, aunque su equipo se comprometió a mantener las reglas fiscales vigentes y apunta a un superávit primario de alrededor de 1,3% del PIB en 2030.
Alckmin y la señal de Hacienda
Durante la campaña se barajó designar como ministro de Hacienda al vicepresidente electo, Geraldo Alckmin, de 73 años, centrista y antiguo rival de Lula, para reforzar la credibilidad fiscal y atraer al votante moderado. Pero Reuters informa que Lula también podría mantener al actual ministro, Dario Durigan. Alckmin sería la señal más rápida y barata de moderación; sin embargo, un nombre no reemplaza a un ancla fiscal: se necesitará una regla creíble para el salario mínimo y el gasto indexado.
Para Rafael Ch, de Signum Global Advisors, Lula manejará la tensión por secuenciación: tranquilizar primero a los mercados, aprovechar la baja de tasas y buscar después más flexibilidad fiscal, con señales como un superávit primario mayor en 2027 y un ministro afín al mercado.
La gobernabilidad complica la tarea. Los brasileños eligieron el Congreso más conservador desde el retorno a la democracia; el Partido Liberal de Bolsonaro y sus aliados controlarán ambas cámaras, los legisladores han resistido medidas que elevan la carga tributaria, y Lula ha tenido dificultades para que el Senado apruebe a sus candidatos a instituciones clave, incluido el Banco Central. Bolsonaro, además, no ha reconocido el resultado, un ruido adicional que los analistas no creen capaz de alterar el veredicto de las urnas (no obstante, Bolsonaro huyó a Miami – vía Argentina y Ecuador – y su Partido sí ha reconocido la reelección de Lula).
Perspectivas de crecimiento
El World Economic Outlook de octubre del FMI proyecta que Brasil crecerá 2,2% en 2026 y 1,9% en 2027, con inflación de 4,4% y 4,1%. Atribuye la desaceleración a condiciones monetarias todavía restrictivas, al “retiro del apoyo de la política fiscal” y a la incertidumbre global. Esas cifras se cerraron con datos hasta el 30 de septiembre, antes de la elección: un real más débil y tasas largas más altas amenazan con interrumpir el ciclo de recortes de la Selic, que lleva cinco bajas consecutivas, y con empeorar el cuadro. Un contrapeso es que, para la analista Rachel Ziemba, “es probable que el real siga respaldado por los fuertes ingresos de las materias primas”, y que Brasil, séptimo productor mundial de petróleo, se beneficia de un crudo que el FMI supone en un precio promedio de US$95,74 por barril en 2026.
Efectos en América Latina
El impacto regional pasa por tres canales. El financiero: la reversión del optimismo posterior a la primera vuelta se contagió a los vecinos. El riesgo país de Argentina saltó 58 puntos hasta 765, el máximo de 2026, y el Merval cayó casi 3%; en Chile, el IPSA tocó su menor nivel desde junio. El comercial: un real débil encarece los productos de los socios del Mercosur en el mercado brasileño, y Lula deberá implementar, con un Congreso hostil, el acuerdo UE-Mercosur, vigente provisionalmente desde mayo. El FMI proyecta para América Latina un crecimiento de 2,3% en 2026 y 2,5% en 2027, con poca compensación del auge tecnológico. Ecuador, dolarizado, no sufre el canal cambiario, pero no es inmune al aumento del riesgo regional; otro artículo trata sobre el efecto en Ecuador.
El tercer canal: la Doctrina Donroe
El político es quizá el más profundo. Para el historiador Jeremy Adelman, el triunfo de Lula es “un golpe al plan de Donald Trump para el hemisferio occidental”. Tras la captura de Maduro y las victorias de Kast en Chile y De la Espriella en Colombia, un Brasil bolsonarista habría dejado casi un barrido de aliados de Trump al sur de México. Pero Adelman duda de la solidez del Escudo de las Américas: China compra cerca de 28% de las exportaciones latinoamericanas, frente a 16% de Estados Unidos, la productividad crece menos de 0,9% anual y el servicio de la deuda absorbe 3,5% del PIB regional.
En suma, el mercado probablemente exageró su reacción el lunes, como suele ocurrir cuando una apuesta compartida se deshace; pero la corrección tiene una causa de fondo. Lula recibe un presupuesto sin margen, tasas reales altas y un Congreso que no le debe nada.
La secuencia que describe Signum —tranquilizar primero, flexibilizar después— sigue siendo posible, aunque exige que el nombramiento del equipo económico venga acompañado, en las primeras semanas, de medidas concretas de gasto. Si lo hace, el real y la bolsa recuperarán parte del terreno perdido y Brasil seguirá siendo el ancla de la región; si no, el 26 de octubre habrá sido apenas el primer capítulo de una desconfianza larga.
(*) Analista de Gestión Digital, experto en Desarrollo Sostenible y Financiación Climática.
Compartir: