
El Niño pone a prueba al crédito ecuatoriano: ¿cómo se prepara el sistema financiero?
El sistema financiero ecuatoriano enfrenta la posibilidad de un nuevo choque climático con vulnerabilidades crediticias que ya son visibles. El desafío no es únicamente anticipar los efectos de El Niño, sino evitar que las dificultades se transformen en una crisis de capacidad de pago.
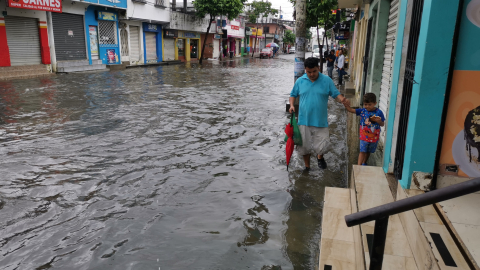
Las lluvias del 19 de octubre de 2026 provocaron inundaciones en Sauces 6, en el norte de Guayaquil, en donde negocios levantan el nivel de muros protección ante efectos de El Niño.
- Foto
PRIMICIAS
Autor:
Actualizada:
Compartir:
Una inundación puede destruir una cosecha, interrumpir una carretera o paralizar temporalmente un negocio. Sin embargo, sus consecuencias económicas pueden extenderse mucho más allá de las zonas afectadas. Cuando una empresa deja de producir, sus proveedores pierden ventas; cuando disminuyen los ingresos de los trabajadores, se reduce el consumo; y cuando familias y negocios enfrentan dificultades para cumplir sus obligaciones, el problema comienza a trasladarse al sistema financiero.
Esta cadena de efectos adquiere especial relevancia ante la posibilidad de un nuevo episodio del fenómeno de El Niño en Ecuador. Sus consecuencias no se limitarían a los daños físicos sobre viviendas, infraestructura o actividades agrícolas, sino que podrían alterar la capacidad de pago de hogares y empresas, incluso en territorios que no experimenten afectaciones directas.
Para dimensionar estas vulnerabilidades, el Observatorio del Crédito de Aval Buró publicó en septiembre de 2026 el estudio “Riesgo de crédito en zonas susceptibles al fenómeno de El Niño”. La investigación analiza información con corte al 31 de julio de 2026 y construye una línea base del riesgo crediticio a partir de casi 9,91 millones de operaciones correspondientes a 4,47 millones de personas, con una exposición acumulada de USD 62.266,16 millones.
El propósito del documento no es calcular cuánto dinero perdería Ecuador por un eventual evento climático. Su contribución consiste en identificar las condiciones financieras existentes antes de que se materialicen posibles afectaciones y determinar qué segmentos merecen un seguimiento prioritario.
USD 6.235 millones en pérdidas esperadas: ¿qué significa realmente?
Uno de los principales resultados de la investigación es que la pérdida esperada del portafolio analizado asciende a USD 6.234,79 millones, equivalentes al 10,01% de la exposición crediticia total. Aunque la magnitud resulta considerable, su interpretación requiere una distinción fundamental: este valor no corresponde a pérdidas ocasionadas por El Niño ni representa una previsión del impacto económico futuro del fenómeno.
En términos financieros, la pérdida esperada es una estimación que combina tres variables:
- La probabilidad de que un deudor incumpla su obligación,
- El monto expuesto,
- La proporción que la entidad financiera no lograría recuperar si ocurre el incumplimiento.
Por ello, constituye una medida del riesgo inherente a una cartera, no una cifra de pérdidas efectivamente registradas. Víctor Morales, director de Analítica de Aval, en entrevista para GESTIÓN, explica que el estudio busca establecer una fotografía de las condiciones crediticias de julio de 2026.
Para ilustrarlo, plantea el ejemplo de una obligación de USD 100: una pérdida esperada del 10% equivaldría a estimar una recuperación de USD 90 y una pérdida de USD 10, considerando el riesgo asociado a esa exposición.
Esta precisión es importante porque permite separar dos discusiones. La primera corresponde al deterioro crediticio que ya puede identificarse en las carteras financieras. La segunda es cómo podría modificarse ese deterioro si las actividades económicas enfrentan interrupciones asociadas a un evento climático.
La investigación utiliza la delimitación territorial de la Secretaría Nacional de Gestión de Riesgos para comparar parroquias susceptibles al fenómeno de El Niño con el resto del país. En las primeras se identifican USD 7.349,36 millones de exposición y USD 776,22 millones de pérdida esperada. En términos relativos, la pérdida esperada equivale al 10,56% de la exposición en parroquias susceptibles, frente al 9,94% del resto del país.
Aunque las parroquias susceptibles concentran el 11,80% de la exposición crediticia analizada, representan el 12,45% de la pérdida esperada. La diferencia muestra que su participación en las posibles pérdidas es proporcionalmente superior al volumen de financiamiento que mantienen.
Sin embargo, la brecha de 0,62 puntos porcentuales también revela que la ubicación geográfica no explica por sí sola el comportamiento del riesgo. La morosidad, el tipo de producto, las condiciones de los deudores y las posibilidades de recuperación tienen un peso importante en los resultados.
Por ello, identificar territorios susceptibles debe entenderse como el punto de partida para una vigilancia financiera más específica, no como evidencia de que sus habitantes o empresas necesariamente incumplirán sus obligaciones. El aporte del estudio radica precisamente en proporcionar una referencia para evaluar si estas diferencias se amplían conforme evolucionen las condiciones económicas y climáticas.
Vivienda y endeudamiento: las señales de riesgo más pronunciadas
La vivienda constituye uno de los hallazgos más relevantes de la investigación. Mientras los créditos de consumo y microcrédito muestran diferencias territoriales pequeñas, e incluso tasas ligeramente menores dentro de las parroquias susceptibles, el financiamiento habitacional presenta una brecha considerable.
En estos territorios, la pérdida esperada relativa de vivienda alcanza el 14,84%, frente al 11,49% del resto del país. La diferencia es de aproximadamente 3,36 puntos porcentuales, la mayor entre los cuatro productos crediticios examinados.
La comparación evidencia que la vulnerabilidad territorial no se distribuye uniformemente entre productos. Mientras consumo y microcrédito mantienen indicadores similares en ambos grupos, vivienda registra una diferencia mucho más pronunciada. Este resultado adquiere relevancia porque los préstamos hipotecarios suelen representar compromisos financieros prolongados y de montos elevados.
Morales señala que esta brecha debe interpretarse como una condición preexistente, que podría relacionarse con diferencias en la capacidad de pago y las características de las operaciones concedidas. La investigación no permite establecer una causa única, pero sí identificar un segmento que merece seguimiento.
La edad añade otra dimensión. Entre las personas de 65 años o más con créditos de vivienda, la pérdida esperada relativa alcanza el 40,38% en parroquias susceptibles, frente al 29,93% fuera de ellas. Aunque el resultado es llamativo, requiere analizar conjuntamente ingresos, saldos, morosidad y demás características crediticias antes de atribuir la diferencia a la edad.
El monto de las obligaciones también modifica sustancialmente el riesgo. En las parroquias susceptibles, la pérdida esperada relativa pasa del 6,29% en operaciones inferiores a USD 1.000 al 26,29% en exposiciones de USD 100.000 o más.
La tendencia es clara: conforme aumenta el monto de la exposición, crece la pérdida esperada relativa en ambos grupos territoriales. La diferencia también se amplía, hasta alcanzar 5,41 puntos porcentuales en las obligaciones de USD 100.000 o más.
No obstante, las deudas grandes no concentran necesariamente el mayor volumen de financiamiento susceptible. El estudio revela que las exposiciones de entre USD 5.000 y USD 20.000 representan el 42,80% del saldo en parroquias susceptibles, mientras aquellas de entre USD 20.000 y USD 100.000 concentran otro 28,94%.
Por tanto, una estrategia de prevención debe distinguir entre el monto total que podría verse comprometido y la intensidad relativa del riesgo de cada operación. Morales explica que esta diferenciación permite diseñar estrategias de recuperación adaptadas a las características del crédito. Algunas entidades podrían priorizar obligaciones pequeñas, mientras otras podrían concentrarse en alternativas de refinanciamiento para préstamos de mayor monto.
El riesgo también está en las empresas y las cadenas productivas
El fenómeno de El Niño puede afectar al sistema financiero mediante mecanismos que no dependen exclusivamente de los daños materiales. Las interrupciones del transporte, el encarecimiento de insumos, la reducción de ventas y los problemas de abastecimiento pueden trasladarse entre empresas, trabajadores y consumidores.
Morales explica que uno de los principales mecanismos de transmisión es el choque productivo. Una empresa exportadora depende de agricultores, proveedores, transportistas y operadores logísticos. Si uno de estos eslabones interrumpe sus actividades, las consecuencias pueden alcanzar a negocios situados fuera de las zonas directamente afectadas.
El estudio de Aval complementa esta perspectiva con un análisis independiente de la cartera comercial. De 141.211 operaciones iniciales, seleccionó 113.303 con información geográfica completa, equivalentes a USD 25.233,79 millones de exposición.
Dentro de este universo, el 93,77% del saldo corresponde a cantones que contienen al menos una parroquia susceptible a El Niño. La cifra no implica que todos esos créditos estén directamente amenazados por un desastre natural: también refleja la concentración de la actividad económica en los principales territorios productivos.
Guayas reúne el 59,36% de la exposición clasificada dentro de esta envolvente territorial, seguida de Pichincha, con el 20,83%, y Azuay, con el 7,75%. Por actividad económica, la mayor concentración corresponde al comercio, seguido por manufactura y agricultura, ganadería, silvicultura y pesca.
El comercio concentra aproximadamente el 28% de la exposición empresarial clasificada en estos territorios, mientras manufactura y actividades agropecuarias representan el 15% y el 14%, respectivamente. En conjunto, estos tres sectores reúnen alrededor del 57% de los saldos analizados.
Esta concentración es relevante por sus posibles efectos de encadenamiento. Una interrupción agrícola puede disminuir la disponibilidad de materias primas; los daños en infraestructura vial pueden incrementar los costos de transporte; y las dificultades comerciales pueden reducir la liquidez de empresas que mantienen obligaciones financieras.
Morales también advierte sobre el posible efecto del encarecimiento de productos básicos. Si una familia debe destinar una mayor proporción de su presupuesto a alimentos, dispone de menos recursos para atender sus obligaciones. Así, el deterioro crediticio puede extenderse más allá del lugar donde comienza la afectación climática.
La morosidad empresarial casi se duplica en los territorios susceptibles
La morosidad constituye una de las variables más importantes para comprender las condiciones actuales del crédito ecuatoriano. Antes de que se materialicen eventuales afectaciones climáticas, una parte de la cartera ya presenta dificultades de recuperación.
El estudio identifica que, dentro de las parroquias susceptibles, las operaciones con más de 90 días de atraso concentran el 80,8% de la pérdida esperada en vivienda, el 69,7% en microcrédito y el 63,6% en consumo.
Estas cifras no significan que esos porcentajes de los préstamos estén vencidos, sino que una porción considerable de la pérdida esperada se encuentra asociada a obligaciones que ya registran atrasos prolongados. En la cartera comercial también aparecen diferencias territoriales relevantes. Dentro de la envolvente cantonal FEN, el 12,06% de las operaciones presenta al menos un día de mora, frente al 6,09% en los cantones restantes.
El porcentaje de operaciones comerciales con mora prácticamente se duplica dentro de los cantones clasificados como susceptibles. Además, la exposición asociada a créditos con atrasos representa el 5% del saldo del grupo, frente al 2,22% en los demás cantones.
Sin embargo, estas brechas no demuestran que El Niño haya ocasionado la morosidad observada. La investigación utiliza información de referencia y reconoce que las diferencias pueden relacionarse con la actividad económica, el tamaño de las empresas, las condiciones de financiamiento y otros factores.
El desafío para 2027: detectar los problemas antes de que aumente la mora
El mayor riesgo para el sistema financiero no necesariamente consiste en un incremento inmediato de los créditos vencidos. Las dificultades pueden aparecer progresivamente, después de que una empresa pierde ventas, un productor enfrenta problemas logísticos o una familia destina una proporción creciente de sus ingresos a satisfacer necesidades básicas.
Este comportamiento ayuda a entender por qué los efectos económicos de un evento climático pueden manifestarse en el crédito con varios meses de retraso. La investigación de Aval incorpora una simulación de Monte Carlo de 10.000 escenarios para evaluar la variabilidad de las pérdidas estimadas. Los resultados muestran que la pérdida inesperada relativa al percentil 99 es 2,35 veces mayor en las parroquias susceptibles que fuera de ellas.
No obstante, el informe reconoce expresamente que esta simulación no constituye una prueba de estrés climático. No incorpora incumplimientos correlacionados entre personas afectadas por un mismo evento ni modificaciones explícitas de las probabilidades de incumplimiento provocadas por El Niño.
Por ello, el resultado no permite estimar cuánto aumentarán las pérdidas del sistema financiero durante 2027. Frente a esta incertidumbre, Morales considera que la principal respuesta debe ser incrementar la frecuencia del monitoreo crediticio.
Explica que, en condiciones ordinarias, las entidades financieras pueden realizar evaluaciones de pérdida esperada de manera trimestral, semestral o incluso anual. Sin embargo, ante la posibilidad de afectaciones económicas asociadas al fenómeno climático, recomienda efectuar estas mediciones mensualmente.
El objetivo es identificar oportunamente cambios en la capacidad de pago y evitar que los problemas se detecten únicamente cuando las obligaciones ya acumulan atrasos importantes. El estudio evidencia que el sistema crediticio ecuatoriano presenta vulnerabilidades diferenciadas por territorio, producto financiero y nivel de endeudamiento, que podrían agravarse ante un eventual choque climático.
La discusión sobre 2027, por tanto, no debería limitarse a cuánto podría costarle al país un desastre climático. También debe considerar qué tan rápido pueden identificarse sus consecuencias financieras y qué capacidad existe para impedir que una reducción temporal de ingresos se convierta en incumplimientos persistentes.
(*) Economista, analista económica Gestión Digital.
Compartir: