
Nobel de Economía 2026: Hall, Woodford y el arte de estabilizar economías
El Nobel de Economía 2026 reconoce a Robert E. Hall y Michael Woodford por los fundamentos microeconómicos de la estabilización macroeconómica: modelos en los que hogares y empresas reaccionan a lo que esperan, no solo a lo que reciben.
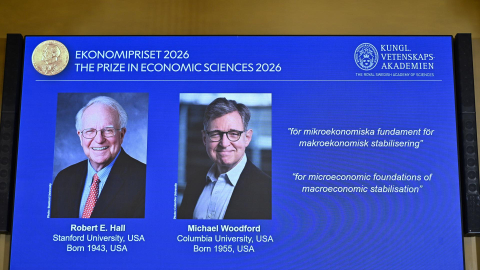
Foto de los ganadores del Premio Nobel de Econonía 2026, Robert E. Hall y Michael Woodford, en la Real Academia Sueca de Ciencias en Estocolmo, Suecia, el 12 de octubre de 2026.
- Foto
EFE/EPA
Autor:
Actualizada:
Compartir:
El 12 de octubre, la Real Academia Sueca de Ciencias otorgó el premio de ciencias económicas en memoria de Alfred Nobel a los estadounidenses Robert E. Hall, de Stanford, y Michael Woodford, de Columbia, “por los fundamentos microeconómicos de la estabilización macroeconómica”.
La distinción, dotada con 12 millones de coronas suecas (unos USD 1,2 millones), no es uno de los cinco premios creados por Alfred Nobel: la instituyó el banco central de Suecia, como recuerda The Guardian. La Academia habla de “un cambio de paradigma en la política de estabilización” y afirma, sin rodeos, que frente a los modelos neokeynesianos que de allí surgieron “no hay otras alternativas viables”.
Para entender el alcance del galardón conviene recordar la vieja disputa que resume The Economist: los keynesianos creían que el gobierno podía administrar la demanda para evitar otra Gran Depresión; los monetaristas de Milton Friedman replicaban que había que controlar la oferta de dinero. La estanflación de los años setenta dejó maltrecho el recetario keynesiano. Timo Boppart, del comité del premio, lo dijo así: “esta es la receta keynesiana y funcionó bien, hasta que dejó de hacerlo”.
La salida fue reconstruir la macroeconomía de abajo hacia arriba. El blog del Banco de España, firmado por Enrique Alberola, lo explica con sencillez: los agentes económicos “no actúan únicamente en función de la situación actual, sino también de lo que esperan que ocurra en el futuro”. Hall y Woodford son dos caras complementarias de esa revolución: el primero explica cómo deciden los hogares; el segundo, cómo la política monetaria opera sobre esas decisiones.
Hall: el consumidor que mira hacia adelante
En un artículo de 1978, Hall sostuvo que, si las familias consumen según su ingreso permanente, los cambios en su consumo deben ser impredecibles, es decir, seguir un paseo aleatorio, como explica Jon Murphy en EconLog. The Economist lo ilustra con una imagen certera: el consumo de una persona se parece al andar de un borracho que vuelve a casa, tambaleándose ante shocks imprevistos pero en la misma dirección general.
En 1982, con Frederic Mishkin, usó microdatos de hogares para mostrar que alrededor del 80% decide su consumo conforme a la teoría y que el resto vive al día; esas proporciones, precisa la Academia, “varían con el tiempo y entre países, pero pueden estimarse”. El documento científico del premio subraya, además, que la teoría implicaba que el consumo era menos manipulable por la política de lo que se creía, con lo que limitaba el efecto de los estímulos económicos.
La implicación incómoda para el keynesianismo mecánico: el efecto de un estímulo depende de si el ingreso adicional es temporal o permanente, esperado o sorpresivo. Según el modelo de Hall, apunta The Economist, los cheques de estímulo de la pandemia debieron ahorrarse; en la realidad, los consumidores suelen reaccionar de más ante los golpes de suerte y de menos ante los cambios persistentes.
Woodford: tasas, expectativas y credibilidad
Woodford volvió a Knut Wicksell. Su libro Interest and Prices (2003) combina precios rígidos, competencia imperfecta y una “tasa natural” de interés: el banco central estabiliza cuando alinea su tasa con ese nivel, que no controla. Para The Economist, la obra se convirtió en “la biblia de muchos banqueros centrales modernos”.
De ahí nace la guía futura (forward guidance): como explica EconLog, un banco central puede influir en la conducta presente sin mover la tasa, solo cambiando lo que la gente espera que haga mañana. Pero únicamente funciona si esa señal es creíble. Su modelo de tres ecuaciones, dice la Academia, opera como “una especie de laboratorio para los responsables de política”, y una de sus consecuencias prácticas es que la comunicación clara y creíble de los bancos centrales se volvió vital. Ante un choque de oferta negativo, como el que vivimos hoy con el alza de los precios de la energía, el modelo recomienda enfriar la economía con tasas más altas, aunque la producción caiga.
Cherrier añade un matiz de historiadora: la práctica precedió a la teoría. Más de quince países adoptaron metas de inflación, explícitas o implícitas, a comienzos de los noventa, antes de que el libro de Woodford las racionalizara.
Los límites del marco
El premio no es un cheque en blanco. The Economist enumera las críticas: la tasa neutral no se observa (Jerome Powell bromeó que los banqueros centrales solo la conocen “por sus obras”), puede cambiar de golpe con un boom de inversión como el de la inteligencia artificial, y el modelo no incorpora de forma explícita al sector financiero; la Gran Moderación terminó en la crisis de 2008.
El propio documento científico de la Academia es franco sobre las debilidades. Reconoce el llamado rompecabezas de la guía futura: en los modelos, los anuncios sobre tasas lejanas producen “efectos irrazonablemente fuertes” sobre la demanda y los precios de hoy. Y advierte que el anclaje de las expectativas de inflación no puede darse por sentado, porque no se entiende del todo cuándo se debilita.
- La euforia de Wall Street y el riesgo para Ecuador: guerra, IA y temor a una nueva crisis financiera
La crítica más actual viene de la propia Fed. Kevin Warsh, el actual presidente de la Reserva Federal, sostiene que anunciar de antemano la reacción de la política monetaria crea una “sala de espejos” en la que los mercados miran al banco central y el banco central mira a los mercados; The Guardian añade que, para Warsh, la guía futura debe tener un papel “limitado y circunscrito” en tiempos normales. A eso se suman los choques de oferta (pandemia, Ucrania, Irán) y las deudas elevadas, que tientan a usar las tasas para abaratar el endeudamiento. La conclusión de The Economist: “la teoría neokeynesiana es una cosa; la práctica de la economía política es otra muy distinta”.
Implicaciones para América Latina y el Ecuador
América Latina es, en buena medida, un laboratorio para analizar el paradigma premiado. Chile, Colombia, México, Perú y Brasil operan con metas de inflación y tasas de política como instrumento central, tras décadas de inflaciones altas en varios de ellos.
La Academia subraya que el modelo “puede refinarse y adaptarse a las circunstancias de cada país”. Para estos bancos centrales el Nobel es una validación, pero también un recordatorio: la guía futura solo funciona si la credibilidad ya está construida, y esa credibilidad se erosiona rápido cuando la política fiscal contradice el discurso monetario.
El documento científico añade una advertencia que la región conoce bien: el marco presupone un banco central independiente o, al menos, la capacidad de comprometer la política monetaria con una regla (deja de funcionar en países en los cuales hay una manipulación política del Banco Central). También menciona la teoría fiscal del nivel de precios, según la cual, con dominancia fiscal, el nivel de precios lo determinan las expectativas sobre cómo se financiará el gasto público.
Las implicaciones de la teoría de Hall se debilitan en economías con alta informalidad. Si, como estimó con Mishkin, una fracción importante de los hogares consume su ingreso corriente, en economías con alta informalidad, poco acceso al crédito y a mercados de seguros, esa fracción probablemente sea mayor, y las transferencias tendrán más efecto que en Estados Unidos. Además, la distinción entre ingresos temporales y permanentes es crucial para los exportadores de materias primas: tratar un precio alto y transitorio como ingreso permanente es la receta clásica del ciclo de auge y caída. Esta es una lectura propia a partir del marco de Hall, no una conclusión del comité.
En los países dolarizados, la estabilización recae en la política fiscal
Para el Ecuador, el mensaje es más exigente. Sin moneda propia ni política de tasas, el país no puede aplicar el recetario de Woodford: la estabilización recae en la política fiscal y en la credibilidad. Y esas expectativas se forman en parte afuera. En un análisis anterior para Gestión señalé que, en un país dolarizado, “cada punto básico adicional en el Tesoro de EE.UU. es, en la práctica, un punto básico adicional en el costo de fondeo ecuatoriano”. Si Warsh renuncia a la guía futura y la Fed se vuelve menos predecible (o, lo que sería peor, se politiza), esa volatilidad se importa íntegra.
La traducción de Woodford a una economía dolarizada es, entonces, una guía futura fiscal: reglas y trayectorias de déficit creíbles, anunciadas y cumplidas, de modo que los mercados anticipen la consolidación en lugar de dudar de ella. El punto de partida no ayuda: en 2025 el déficit superó lo acordado con el FMI, como apunté en ese mismo análisis. Hall y Woodford enseñaron que las expectativas no son un adorno, sino el canal por el que la política funciona. En el Ecuador, esas expectativas se ganan con cifras, no con comunicados.
(*) Analista de Gestión Digital, experto en Desarrollo Sostenible y Financiación Climática.
Compartir: