
Ueno Bank, el banco digital que derribó a un presidente en Paraguay
El colapso de Ueno Bank en Paraguay expuso los riesgos de la expansión fintech sin controles, los vínculos políticos y la concentración de depósitos públicos. El caso deja lecciones sobre supervisión financiera.
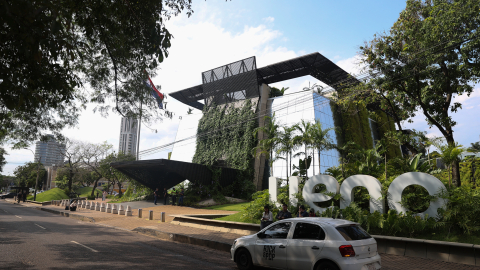
Fotografía de la sede principal del banco Ueno Bank el martes 3 de noviembre de 2026, en Asunción (Paraguay).
- Foto
EFE
Autor:
Actualizada:
Compartir:
El colapso del banco digital Ueno dejó sin acceso a sus ahorros a casi tres millones de paraguayos y, en menos de una semana, costó el cargo y la libertad al presidente Santiago Peña. Este análisis examina cómo se produjo la quiebra, qué riesgos abre para América Latina y qué lecciones deja para Ecuador, donde en los últimos años cerraron un banco y decenas de cooperativas.
Una caída en menos de una semana
El 3 de noviembre, el Banco Central de Paraguay intervino Ueno Bank por insolvencia. Dos días después, Santiago Peña, economista y exfuncionario del FMI, ofreció renunciar; el Congreso rechazó la dimisión y el viernes el Senado lo destituyó por unanimidad, el segundo presidente removido por juicio político desde 1989.
Con la renuncia buscaba conservar el fuero de expresidente, señala The Guardian. Fue arrestado, imputado por lesión de confianza y administración en beneficio propio, y un juez ordenó su prisión preventiva en una instalación militar. En su despedida dijo: “Quiero pedir disculpas al pueblo si en algún momento he fallado”. Niega haber cometido delito. También fue arrestado Carlos Carvallo, el presidente renunciante del Banco Central, y los fiscales han imputado a 27 personas, entre ellas Miguel Vázquez, el director ejecutivo del Banco.
La fiscalía allanó dos residencias de Peña y pidió ayuda a EE.UU., Luxemburgo y Argentina para rastrear fondos.
Ueno nació en 2021 como una empresa de tecnología financiera (fintech) y recibió licencia bancaria en 2023. Pasó de medio millón de usuarios ese año a más de tres millones en 2026 y llegó a atender a casi dos tercios de los adultos. Ofrecía reembolsos de hasta 40% en compras con tarjeta y patrocinaba a la selección de fútbol; para muchos fue su primera cuenta bancaria. Su fundador, Miguel Vázquez, de 36 años, llamaba al presidente Peña “amigo de verdad”.
La mecánica de la quiebra
La receta es vieja: crédito a partes vinculadas, dinero público como combustible y supervisión complaciente. Ueno prestó USD 146 millones a tres empresas de su grupo, y sus cuentas corregidas mostraban un capital inferior a la mitad del mínimo legal.
Mientras tanto, entidades estatales le depositaron unos USD 850 millones, incluidos USD 355 millones del Instituto de Previsión Social, alrededor de 9% de su portafolio. Peña tuvo acciones de Ueno Holding hasta marzo de 2025 y nombró presidente del Banco Central a Carlos Carvallo, quien acababa de dejar la presidencia de Ueno; menos de tres meses después, el Banco Central autorizó a Ueno a operar como banco.
Según la acusación, Peña obtuvo de Ueno dos préstamos por unos USD 500.000 para construir su mansión, con una cuota mensual de seis veces su salario presidencial. El grupo de Vázquez llegó a sumar 39 empresas, que recibieron contratos estatales por USD 38 millones, y el peso de Ueno en los depósitos públicos de la banca se triplicó en dos años, de 5,7% a 18,6%. Para absorber a Visión Banco, además, le permitió mantener fuera del balance créditos impagos por hasta 20 años, según el NYT.
Las alertas existieron. En julio un supervisor, Fernando Rivarola, circuló un memorando de 25 páginas que, según el NYT, describía a Ueno como “una bomba de tiempo financiera”; sus jefes lo amenazaron con una demanda y Peña lo trasladó a otra agencia.
Es también una pugna de poder: Peña debía su carrera al expresidente Horacio Cartes, pero buscaba una base propia. Cuando Ueno cayó, Cartes retiró su protección y su facción del Partido Colorado respaldó la destitución. El analista Andrew Nickson duda de la justicia: “Solo es probable que los chivos expiatorios reciban condenas largas”, dijo a Al Jazeera.
El daño: confianza perdida
El seguro de depósitos cubre a cerca de 97% de los depositantes, pero pueden pasar semanas o meses hasta el reembolso total, y los analistas estiman que un tercio de los USD 2.800 millones en depósitos podría no recuperarse. El Banco Central devolvió unos USD 160 millones a casi 1,2 millones de ahorristas; sigue la incertidumbre sobre los fondos públicos y de pensiones, y unos 32.000 pensionistas quedaron sin pagos, informa The Guardian.
Además, las ventas de comercios cayeron hasta 80% en la semana. El guaraní perdió cerca de 8% en pocos días, el Banco Central volvió a intervenir en el mercado cambiario tras un año sin hacerlo y el riesgo país subió 23 puntos. Los bonistas, incluido un bono internacional de USD 350 millones, no tienen cobertura del fondo de garantía. Con todo, S&P degradó a Ueno a default pero mantuvo la nota soberana en BBB-, y los exportadores de soya y carne se benefician de la depreciación, observa Nickson.
Qué significa para América Latina
Primero, golpea la narrativa fintech: The Economist comparaba a Ueno con Monzo o Revolut, y su meta era ser el primer unicornio paraguayo. Una aplicación atractiva no sustituye un balance sano ni un supervisor independiente; los reguladores de la región revisarán licencias aceleradas, créditos vinculados y concentración de depósitos públicos.
Segundo, el contagio bancario parece acotado: los expertos creen poco probable que se extienda a otros bancos, aunque temen impactos en la economía.
Tercero, el costo del dinero: con la Fed en 3,75%–4,00% y el bono del Tesoro a 30 años cerca de 5,25%, cada episodio de debilidad institucional encarece el financiamiento de toda la región.
Cuarto, la política: el secretario de Estado Marco Rubio llamó al nuevo presidente, Pedro Alliana, para reafirmar el apoyo de Washington, aunque Alliana también es investigado. La ironía es notable: Peña, que a fines de octubre se reunía con el secretario del Tesoro, Scott Bessent, cayó por un banco y no por las urnas, empujado por Cartes, a quien el Tesoro de EE.UU. sancionó en su día por presunta corrupción. Los paraguayos votarán de nuevo en 2028.
Ecuador: cierres frecuentes, casi todos pequeños
Ecuador no tiene un Ueno, pero sí una depuración continua. Más de 30 cooperativas entraron en liquidación forzosa desde 2022; el reporte de la SEPS del 13 de julio registraba 37 en ese estatus, 14 en Ambato y 10 en Quito, y este año se sumaron Incoop y Cariamanga.
La mayor es CREA: hasta el 30 de junio se habían devuelto USD 103 millones de los USD 133,4 millones reclamados, 77%. La SEPS afirma que el sistema es estable, con liquidez de 37,6% y solvencia de 16,4%.
En la banca, el único cierre reciente es Amibank. El 11 de marzo de 2025 la Superintendencia de Bancos ordenó su cese de operaciones y liquidación por pérdidas acumuladas desde 2020; llevaba desde septiembre de 2023 en supervisión intensiva y no cumplió el plan de recuperación. Tenía USD 74 millones en activos, 0,1% del sistema, y fue el primer banco liquidado desde el Sudamericano en 2014.
La COSEDE (Corporación del Seguro de Depósitos, Fondo de Liquidez y Fondo de Seguros Privados) prevé pagar USD 24,2 millones a unos 31.600 depositantes. En total ha desembolsado USD 228,3 millones a 452.877 depositantes de cooperativas. Ecuavisa resume que se “ha entregado USD 234 millones por la quiebra de 237 cooperativas y bancos”.
Las diferencias con Paraguay son claras: aquí cerraron entidades pequeñas, el seguro absorbió las pérdidas y ningún gobierno estuvo involucrado. Pero quedan tres lecciones.
Primera, la cobertura es desigual: USD 32.000 en bancos y cooperativas grandes, y USD 1.000 en las más pequeñas, y el fondo del sector popular y solidario, de USD 1.243 millones, sería insuficiente ante la quiebra de una cooperativa grande.
Segunda, hay que vigilar la concentración de fondos públicos en pocas entidades.
Tercera, la tasa alta es una señal de riesgo, no de bondad: “Una tasa alta debería ser una señal de alerta”, advierte Margarita Hernández, exsuperintendenta de Economía Popular y Solidaria (SEPS). En una economía dolarizada, sin emisor de última instancia, la prevención es la única defensa.
(*) Analista de Gestión Digital, experto en Desarrollo Sostenible y Financiación Climática.
Compartir: