
El presupuesto de 2027 crece frente a la proforma anterior: ¿dónde se concentran los aumentos y los recortes?
La propuesta presupuestaria para el próximo año plantea cambios en la distribución de los recursos públicos. El análisis de sus principales componentes permite identificar las prioridades de gasto, las obligaciones financieras y los desafíos que enfrentará el Estado para convertir las asignaciones previstas en servicios e inversión.
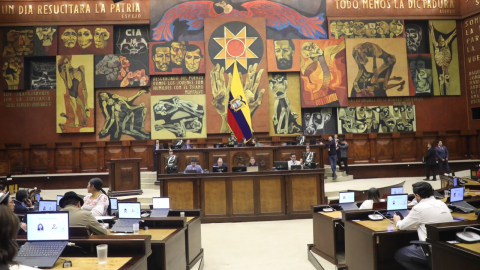
Reunión del pleno de la Asamblea Nacional para analizar el informe de primer debate de la Proforma 2027, 6 de noviembre de 2027.
- Foto
Cuenta X Asamblea Nacional.
Autor:
Actualizada:
Compartir:
La Asamblea Nacional aprobó este 6 de noviembre de 2026, con 83 votos a favor, la Proforma del Presupuesto General del Estado (PGE) para 2027, que asciende a USD 50.213,09 millones. El documento, presentado por el Ejecutivo el 30 de octubre, contempla recursos para el funcionamiento de las instituciones públicas, inversión, transferencias y obligaciones financieras, en un contexto de necesidades de financiamiento y compromisos de gasto.
La cifra representa un incremento de USD 3.957,52 millones, equivalente a 8,56 %, frente a la proforma original de 2026, que ascendía a USD 46.255,57 millones. Sin embargo, la comparación cambia cuando se utiliza como referencia el presupuesto codificado al 30 de septiembre de 2026, que alcanzó USD 51.483,14 millones. Frente a ese monto, la propuesta para 2027 es USD 1.270,05 millones menor, una disminución de 2,47%.
La diferencia responde a la naturaleza de las cifras. La proforma constituye la estimación inicial de ingresos y gastos para un ejercicio fiscal, mientras que el presupuesto codificado incorpora las modificaciones presupuestarias realizadas durante el año. Por tanto, el incremento de 8,56% refleja la variación entre las propuestas originales de 2026 y 2027, mientras que la reducción de 2,47% muestra el cambio frente al presupuesto vigente a septiembre de 2026. Esta última comparación permite identificar cómo se modifican las asignaciones propuestas respecto de los recursos presupuestados durante el ejercicio en curso.
El gasto corriente concentra recursos y las transferencias registran uno de los mayores incrementos
La distribución por grupos de gasto permite identificar qué obligaciones absorben una mayor proporción del presupuesto. Para 2027, los egresos en personal alcanzan USD 10.057,30 millones, frente a USD 10.081,27 millones codificados a septiembre de 2026. Esto supone una reducción nominal de 0,24 %.
Los bienes y servicios de consumo también disminuyen, desde USD 2.494,59 millones hasta USD 2.414,09 millones, una variación de -3,23 %. Este grupo financia adquisiciones necesarias para el funcionamiento de las instituciones.
En contraste, las transferencias y donaciones corrientes pasan de USD 6.471,36 millones a USD 8.145,75 millones, un incremento de USD 1.674,38 millones, equivalente a 25,87%. Se trata de uno de los movimientos más relevantes dentro de la estructura presupuestaria.
Las transferencias no representan necesariamente gastos administrativos. Pueden incluir recursos destinados a otras entidades, instituciones de seguridad social y beneficiarios, según las partidas específicas.
Educación, salud y seguridad presentan comportamientos diferentes
La comparación institucional revela que los recursos no evolucionan de manera uniforme entre sectores.
El Ministerio de Educación, Deporte y Cultura registra una asignación de USD 6.888,31 millones para 2027, frente a USD 6.162,14 millones codificados en septiembre de 2026. La variación es de 11,78 %, equivalente a USD 726,17 millones adicionales.
Este incremento debe analizarse teniendo en cuenta la estructura institucional de la cartera, que agrupa competencias educativas, deportivas y culturales. Por esa razón, la totalidad del presupuesto ministerial no puede interpretarse automáticamente como recursos exclusivos para educación escolar.
En salud, el Ministerio de Salud Pública presenta un aumento más moderado. Su presupuesto pasa de USD 5.507,34 millones a USD 5.538,54 millones, una variación nominal de 0,57%, equivalente a USD 31,20 millones adicionales. Este incremento es inferior a la inflación promedio de 2,2% proyectada para 2027, un factor relevante al analizar la evolución de los recursos y su capacidad para financiar bienes y servicios.
La investigación académica proporciona una consideración adicional. Santiago Herrera, Hironobu Isaka y Abdoulaye Ouedraogo, en su estudio Eficiencia del gasto público en educación, salud e infraestructura: un ejercicio de evaluación comparativa internacional, publicado en 2025, analizaron la eficiencia del gasto público en 195 países. Los autores encontraron diferencias importantes entre sectores y señalaron que la calidad institucional influye en la capacidad de transformar recursos en resultados.
Esto significa que mayores asignaciones no garantizan automáticamente mejores servicios, aunque la disponibilidad suficiente de recursos constituye una condición relevante para su provisión.
En seguridad también aparecen diferencias entre instituciones. El Ministerio de Defensa Nacional registra USD 1.954,57 millones para 2027, un incremento de 2,60 % respecto del codificado de 2026.
En cambio, la Policía Nacional pasa de USD 1.601,29 millones a USD 1.566,85 millones, una disminución de 2,15%. El Ministerio del Interior registra un aumento de 53,16%, mientras que el Servicio Nacional de Atención Integral a Personas Adultas Privadas de la Libertad (SNAI) presenta una reducción de 4,93%.
En entrevista con GESTIÓN, el analista económico Anthony Flores señala que estas variaciones reflejan una intención del Gobierno de priorizar determinados sectores, entre ellos la seguridad, la infraestructura y los servicios públicos.
Sin embargo, advierte que el incremento de las asignaciones no implica necesariamente que el Estado disponga de todos los recursos para financiarlas. En ese sentido, sostiene que la ejecución presupuestaria dependerá de la capacidad del Gobierno para obtener los ingresos previstos. De no materializarse estos recursos, podrían surgir limitaciones para cumplir las asignaciones planteadas.
Las obras públicas aumentan mientras cambian otras partidas de inversión
Uno de los movimientos más destacados se encuentra en obras públicas. La asignación prevista para 2027 alcanza USD 925,37 millones, frente a USD 619,22 millones codificados a septiembre de 2026. Esto representa un incremento de 49,44%.
También aumentan los bienes y servicios para inversión, desde USD 332,81 millones hasta USD 511,50 millones, una variación de 53,69 %. Por su parte, los bienes de larga duración, que comprenden adquisiciones de activos como propiedad, planta y equipo, pasan de USD 5.818,96 millones a USD 7.003,45 millones.
No todas las partidas relacionadas con inversión presentan aumentos. Las transferencias y donaciones de capital disminuyen 24,55 %, mientras que las inversiones financieras registran una reducción de 74,27 %.
De manera complementaria, el Ejecutivo ha anunciado un Plan Anual de Inversiones (PAI) cercano a USD 3.000 millones, aproximadamente 23% superior al monto codificado a septiembre de 2026. Según información publicada por la Asamblea Nacional el 4 de noviembre de 2026, durante la aprobación del informe de la Comisión de Desarrollo Económico, el plan contempla 258 proyectos de inversión.
Es importante distinguir el PAI de los grupos presupuestarios de inversión y capital: responden a criterios de clasificación diferentes y sus montos no deben sumarse directamente.
Flores señala que uno de los principales desafíos será convertir las asignaciones previstas en proyectos ejecutados. El analista advierte que, si los ingresos proyectados no se materializan en su totalidad, podrían presentarse retrasos en las obras o proyectos que permanezcan únicamente en la planificación presupuestaria. Por ello, considera necesario evaluar tanto la disponibilidad de financiamiento como las condiciones que permitan ejecutar las inversiones durante 2027.
La literatura económica también advierte que el impacto de la infraestructura depende de la selección y ejecución de proyectos. La investigación titulada El impacto de la infraestructura en los resultados del desarrollo: un metaanálisis, elaborada por Vivien Foster, Nisan Gorgulu, Dhruv Jain, Stéphane Straub y Maria Vagliasindi, y publicada en octubre de 2025 en la revista académica The World Bank Research Observer, analizó 221 estudios sobre los efectos de la infraestructura en el desarrollo económico y social.
Los investigadores encontraron que la inversión en infraestructura tiene efectos positivos sobre el desarrollo, aunque su magnitud varía entre países y sectores, como transporte, energía y tecnologías digitales. Los resultados muestran que los beneficios dependen también del diseño, la ubicación y la implementación de los proyectos.
La deuda y el financiamiento condicionan el presupuesto de 2027
Las obligaciones financieras representan otro componente determinante de la propuesta. La amortización de deuda pública, correspondiente al pago del principal, disminuye de USD 12.031,04 millones codificados en 2026 a USD 8.603,30 millones previstos para 2027. La reducción alcanza 28,49%.
Sin embargo, los egresos financieros aumentan 9,17%, hasta USD 5.098,15 millones. Este grupo incorpora obligaciones financieras cuya composición debe examinarse antes de equipararlo exclusivamente con intereses de deuda.
La propuesta contempla, además, ingresos fiscales por USD 34.427 millones y gastos fiscales por USD 38.838 millones, de acuerdo con las cifras presentadas por el Gobierno ante la Asamblea. La diferencia determina un déficit global estimado de USD 4.411,85 millones, equivalente aproximadamente al 3,1% del Producto Interno Bruto (PIB) proyectado, que, según el Ministerio de Desarrollo Económico y Productivo, alcanzaría los USD 142.725 millones.
El escenario presupuestario se construyó sobre una previsión de crecimiento real del PIB de 2,5%, inflación promedio de 2,2% y precio referencial del petróleo de USD 66 por barril. Estas estimaciones influyen en los ingresos esperados y, por consiguiente, en las posibilidades de financiar las asignaciones propuestas.
Sobre este escenario, Flores explica que la disminución de las amortizaciones de deuda no significa necesariamente que Ecuador tenga menos obligaciones financieras. Según señala, este comportamiento también podría responder a cambios en el calendario de vencimientos, por lo que debe analizarse junto con el incremento de los egresos financieros y el déficit proyectado.
El especialista identifica como uno de los principales desafíos la capacidad del Estado para generar ingresos permanentes suficientes para financiar sus compromisos. A su criterio, las limitaciones de recaudación y las necesidades recurrentes de financiamiento reducen el margen de maniobra fiscal del país. En consecuencia, advierte que una mayor dependencia del endeudamiento puede incrementar la vulnerabilidad de las finanzas públicas y dificultar el acceso a nuevos créditos en condiciones favorables.
Flores considera que la sostenibilidad fiscal dependerá de contar con una planificación presupuestaria realista, mejorar la eficiencia del gasto público y reducir progresivamente la dependencia del endeudamiento. En ese sentido, enfatiza que el análisis del presupuesto debe considerar no solamente los recursos asignados, sino también su origen y la capacidad del Estado para cumplir sus obligaciones actuales y futuras.
La investigación Gasto público y resultados: ¿importa la calidad de la gobernanza?, elaborada por Andrew Sunil Rajkumar y Vinaya Swaroop en la revista académica Journal of Development Economics, encontró que la calidad de la gobernanza influye en la efectividad del gasto público en salud y educación. Sus resultados permiten comprender por qué mayores recursos no siempre se traducen proporcionalmente en mejores indicadores sociales.
En el caso ecuatoriano, la Proforma 2027 presenta incrementos relevantes en transferencias, obras públicas y determinadas instituciones, junto con reducciones en otras partidas y obligaciones financieras. Más allá de las asignaciones aprobadas, la disponibilidad efectiva de financiamiento, la ejecución de los recursos y el cumplimiento de las obligaciones fiscales serán determinantes para evaluar los resultados de la planificación presupuestaria durante 2027.
(*) Economista, analista económica Gestión Digital.
Compartir: