
Desastres naturales: cómo preparar tus finanzas para que una emergencia no te deje sin ahorros
Entre agosto y octubre de 2026, Ecuador registró 374 eventos adversos por lluvias en 22 provincias, según la Secretaría Nacional de Gestión de Riesgos. Un fondo de emergencia, documentos respaldados y un plan para priorizar pagos pueden ayudar a una familia a enfrentar gastos inesperados sin recurrir de inmediato a deudas costosas.
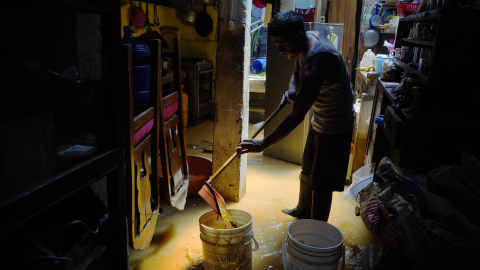
Lluvias inusuales para octubre, vinculadas al fenómeno de El Niño, dejaron a 800 familias afectadas en Tenguel, parroquia rural de Guayaquil, el 19 de octubre del 2026.
- Foto
API
Autor:
Actualizada:
Compartir:
Un desastre natural puede afectar mucho más que una vivienda. Una inundación, un deslizamiento o un sismo también puede interrumpir los ingresos de una familia, generar gastos médicos, dañar bienes y obligar a pagar por alojamiento temporal o reparaciones urgentes.
El riesgo no es lejano. La Secretaría Nacional de Gestión de Riesgos reportó 374 eventos adversos por lluvias entre el 29 de agosto y el 15 de octubre de 2026. Estos eventos afectaron a 22 provincias, 105 cantones y 220 parroquias. El balance evidencia la extensión de las emergencias asociadas a las lluvias, aunque no cuantifica las pérdidas financieras de cada hogar.
Ante situaciones que pueden alterar el presupuesto de un momento a otro, prepararse financieramente no significa únicamente acumular dinero. También implica saber qué gastos cubrir primero, qué documentos proteger, qué revisar en los seguros y cómo actuar si ya no es posible pagar las cuotas de un crédito.
Calcula cuánto necesitas para cubrir tus gastos básicos
El fondo de emergencia debería partir de los gastos indispensables del hogar, no de una cifra elegida al azar ni de un porcentaje de los ingresos que resulte difícil mantener. Para calcularlo, suma los desembolsos mensuales que no puedes dejar de cubrir: arriendo, alimentación básica, agua, electricidad, salud y medicamentos de uso habitual. Si existen otras obligaciones esenciales para la familia, inclúyelas en el presupuesto.
En entrevista a GESTIÓN, Esteban Correa, subgerente comercial de Andalucía, recomienda apuntar progresivamente a una reserva equivalente a entre tres y seis meses de gastos esenciales. Para quienes tienen ingresos variables o limitados, una primera meta puede ser reunir el equivalente a tres meses de esos desembolsos.
La cifra dependerá de cada hogar. Una familia que necesita USD 500 mensuales para cubrir sus gastos esenciales requeriría USD 1.500 para alcanzar una reserva equivalente a tres meses; para seis meses, el objetivo sería USD 3.000. Son ejemplos de cálculo, no un monto universal.
Lo importante es mantener ese dinero en un instrumento seguro y de fácil acceso, separado de los recursos destinados al consumo cotidiano. El fondo debe estar disponible cuando surja una emergencia, no sujeto a condiciones que impidan utilizarlo oportunamente.
Si todavía no tienes ahorros, empieza con cantidades pequeñas
No contar con un fondo de emergencia no significa que sea imposible construirlo. El primer paso es revisar el presupuesto para identificar cuánto dinero puede separarse sin comprometer la alimentación, la vivienda, la salud ni el pago de las deudas vigentes.
Una alternativa es comenzar con microahorros diarios o semanales. La cantidad puede ser pequeña; lo importante es mantener la constancia y, cuando sea posible, automatizar el ahorro mediante una cuenta de ahorro programado en una entidad financiera regulada.
Antes de fijar un monto, conviene registrar los ingresos y los gastos durante un período representativo. Esto ayuda a distinguir entre los desembolsos indispensables y aquellos que pueden reducirse o aplazarse, resalta Correa.
La estrategia no consiste en dejar de pagar una obligación esencial para ahorrar a toda costa. Se trata de encontrar una cantidad sostenible, aunque al principio sea modesta, y aumentar la reserva cuando la situación económica lo permita.
Decide qué pagar primero después de una emergencia
Si un desastre afecta la vivienda o interrumpe los ingresos, el presupuesto habitual puede dejar de ser suficiente. En ese momento, la prioridad es destinar el dinero disponible a las necesidades más urgentes y a la protección de la familia.
Correa sugiere que se haga de la siguiente manera:
Alimentación y agua potable: asegurar la subsistencia durante los primeros días.
Salud y medicamentos: cubrir las necesidades médicas y los artículos básicos de primera necesidad.
Vivienda segura: atender las reparaciones indispensables para recuperar la habitabilidad del hogar o resolver una necesidad de alojamiento temporal.
Obligaciones financieras esenciales: revisar qué pagos deben atenderse y comunicarse con los acreedores si los ingresos ya no permiten cumplir el calendario habitual.
Los consumos no prioritarios y las compras que puedan esperar deberían aplazarse mientras la familia recupera su flujo de ingresos. Esto no significa ignorar las deudas: significa evaluar la situación y buscar alternativas antes de asumir compromisos que no se podrán sostener.
Si no puedes pagar un crédito, comunícate con la institución financiera
Cuando una emergencia reduce los ingresos, dejar de pagar sin informar a la entidad financiera puede complicar la situación. La recomendación es contactarla cuanto antes, explicar cómo cambió la capacidad de pago y preguntar qué alternativas existen para ese caso.
Según Correa, entre las opciones que se pueden consultar están los períodos de gracia temporales, las reestructuraciones y los refinanciamientos o novaciones. Su disponibilidad depende de las condiciones de la operación, de la evaluación de la institución y de la normativa aplicable; no son beneficios automáticos ni están garantizados para todos los clientes.
Antes de aceptar una modificación, pide que te expliquen por escrito cómo cambiarían la cuota, el plazo, los intereses y el costo total de la deuda. Una cuota mensual menor puede dar un respiro al presupuesto, pero es importante conocer si implica pagar durante más tiempo o asumir costos adicionales.
También conviene desconfiar de prestamistas informales que ofrecen dinero inmediato en condiciones poco claras. La urgencia no elimina el riesgo de terminar con una deuda más difícil de manejar.
Revisa qué cubre tu seguro y cuánto tendrías que pagar
Tener una póliza no significa que cualquier daño causado por un desastre será indemnizado. La cobertura depende de las condiciones específicas del contrato. Antes de una emergencia, revisa si tus seguros de vivienda, bienes o aquellos asociados a un crédito contemplan riesgos como sismos, inundaciones o incendios. Comprueba también las exclusiones, los requisitos para presentar un reclamo, los límites de cobertura y el deducible.
El deducible es la parte del costo del siniestro que corresponde asumir al asegurado según lo establecido en la póliza. Por eso, conocerlo permite estimar cuánto dinero podría necesitarse incluso cuando existe cobertura. Si no entiendes una cláusula, solicita a la aseguradora una explicación por escrito. También guarda el número de póliza, los contactos para reportar siniestros y las instrucciones para iniciar un reclamo.
Respalda tus documentos antes de que los necesites
La pérdida de una vivienda o de un celular puede dificultar el acceso a información necesaria para reclamar un seguro, gestionar una deuda o acreditar la propiedad de un bien. Por eso, conviene conservar copias actualizadas de la cédula, pasaporte, escrituras, títulos de vehículos, pólizas, contratos de crédito y documentos relacionados con cuentas de ahorro.
Una opción es mantener copias físicas en una carpeta impermeable y de fácil acceso, además de respaldos digitales en un espacio seguro al que puedas ingresar desde otro dispositivo. Protege las cuentas con contraseñas robustas y autenticación adicional cuando esté disponible; evita dejar documentos sensibles expuestos en dispositivos compartidos.
Si durante una emergencia pierdes el celular o las tarjetas, comunícate con las entidades correspondientes para bloquear los medios de pago y los canales financieros que pudieran estar en riesgo. Si también pierdes el teléfono, contacta a la operadora para reportar la pérdida de la línea.
Evita decisiones financieras precipitadas
Después de una emergencia, la necesidad de conseguir dinero rápidamente puede llevar a tomar decisiones que agraven la situación a largo plazo. Antes de actuar, conviene identificar cuánto dinero hace falta, para qué se utilizará y cómo se cubrirá cualquier nueva obligación. Entre las decisiones que conviene evitar están:
- Recurrir a prestamistas informales con condiciones abusivas.
- Endeudarse para comprar bienes que no son indispensables para la recuperación del hogar.
- Vender propiedades u otros activos apresuradamente, sin evaluar las alternativas disponibles.
- Retirar inversiones antes del vencimiento sin conocer las penalizaciones aplicables.
- Aceptar un nuevo crédito sin comprobar si las cuotas serán sostenibles cuando los ingresos se recuperen.
Si el dinero disponible es limitado, prioriza las necesidades de subsistencia, la salud y la seguridad de la vivienda. Después, organiza los pagos y consulta las alternativas para las obligaciones que no puedas cubrir de inmediato.
La preparación no depende solo del saldo de la cuenta
Una familia puede tener algunos ahorros y, aun así, no estar preparada para enfrentar una emergencia. También necesita saber cuánto cuestan sus necesidades básicas, dónde están sus documentos, qué cubren sus seguros y a quién contactar si pierde ingresos o no puede pagar una deuda.
La meta inicial puede ser construir una reserva equivalente a tres meses de gastos esenciales y ampliarla gradualmente, según las posibilidades del hogar. Mientras tanto, respaldar documentos, revisar las pólizas y conocer los canales de atención financiera son medidas que pueden comenzar antes de acumular una suma importante.
La preparación no elimina los daños que puede causar un desastre natural. Pero tener un plan puede ayudar a tomar decisiones con mayor claridad, proteger los recursos disponibles y evitar que una emergencia se convierta también en una crisis financiera prolongada.
(*) Periodista de Gestión Digital.
Compartir: